
Seguro condutor principal: entenda o risco de perder a indenização ao contratar a franquia zero
O seguro condutor principal é uma cláusula que muitos seguradoras oferecem, mas ela pode gerar grandes problemas se não for bem compreendida. O consumidor muitas vezes contrata um seguro com franquia zero porque imagina que pagará menos em caso de acidente. Contudo, a realidade é que esse valor baixo no final pode ser anulado. O Barato Sai Caro: Como a Indicação Errada no Seguro de Carros…
Inclusive, a seguradora pode recusar o pagamento da indenização ao motorista principal se ele contratar uma apólice com exclusão para outros motoristas. Por outro lado, muitas pessoas não percebem que essa cláusula existe até receber um comunicado de rejeição.
O que é exatamente o seguro condutor principal
A legislação brasileira permite que o segurado declare apenas um motorista na apólice. Ademais, a seguradora pode cobrar uma taxa menor ou oferecer um desconto especial nesse caso. No entanto, isso não significa que outras pessoas possam dirigir o veículo livremente.
Se você contratar o seguro condutor principal e permitir que outro amigo dirija seu carro sem ser registrado na apólice, a seguradora pode entender que houve fraude. Portanto, toda mudança no uso do veículo precisa ser informada ao corretor de seguros.
A comparação entre as apólices com e sem a cláusula
Muitos consumidores acreditam que o seguro condutor principal é sempre mais barato. Todavia, o cálculo do preço final depende da idade do motorista, do uso do carro e da região de domicílio. A tabela abaixo compara os cenários.
| Tipo de Apólice | Cobertura Básica (KM Ilimitado) | Cobertura Premium | Seguro Condutor Principal |
|---|---|---|---|
| Taxa Anual Estimada | R$ 2.500,00 a R$ 3.200,00 | R$ 1.800,00 a R$ 2.400,00 | R$ 2.900,00 a R$ 3.600,00 |
| Franquia Recomendada | R$ 150,00 (Opcional) | R$ 80,00 (Obrigatória em alguns casos) | Nenhuma franquia |
| Exclusão para outros motoristas | Sim | Sim | Inclusa no custo da apólice |
A tabela demonstra que a opção com exclusão costuma ser mais cara. Por outro lado, a cobertura premium oferece melhores condições de indenização. Assim, você precisa analisar o custo-benefício antes de assinar.
Os riscos práticos ao usar a franquia zero
Você pode contratar um seguro com franquia zero pensando em economizar dinheiro no futuro. Contudo, o valor da indenização depende diretamente do tipo de apólice que você escolhe e do uso real do veículo.
Se você dirige profissionalmente ou usa o carro para entregar mercadorias, a seguradora pode exigir um seguro adicional. Nesse caso, a exclusão de condutores pode ser aplicada se não houver contrato escrito. Além disso, acidentes causados por outros motoristas podem ter indenizações reduzidas dependendo da cláusula vigente.
Cenários reais de indenização no mercado
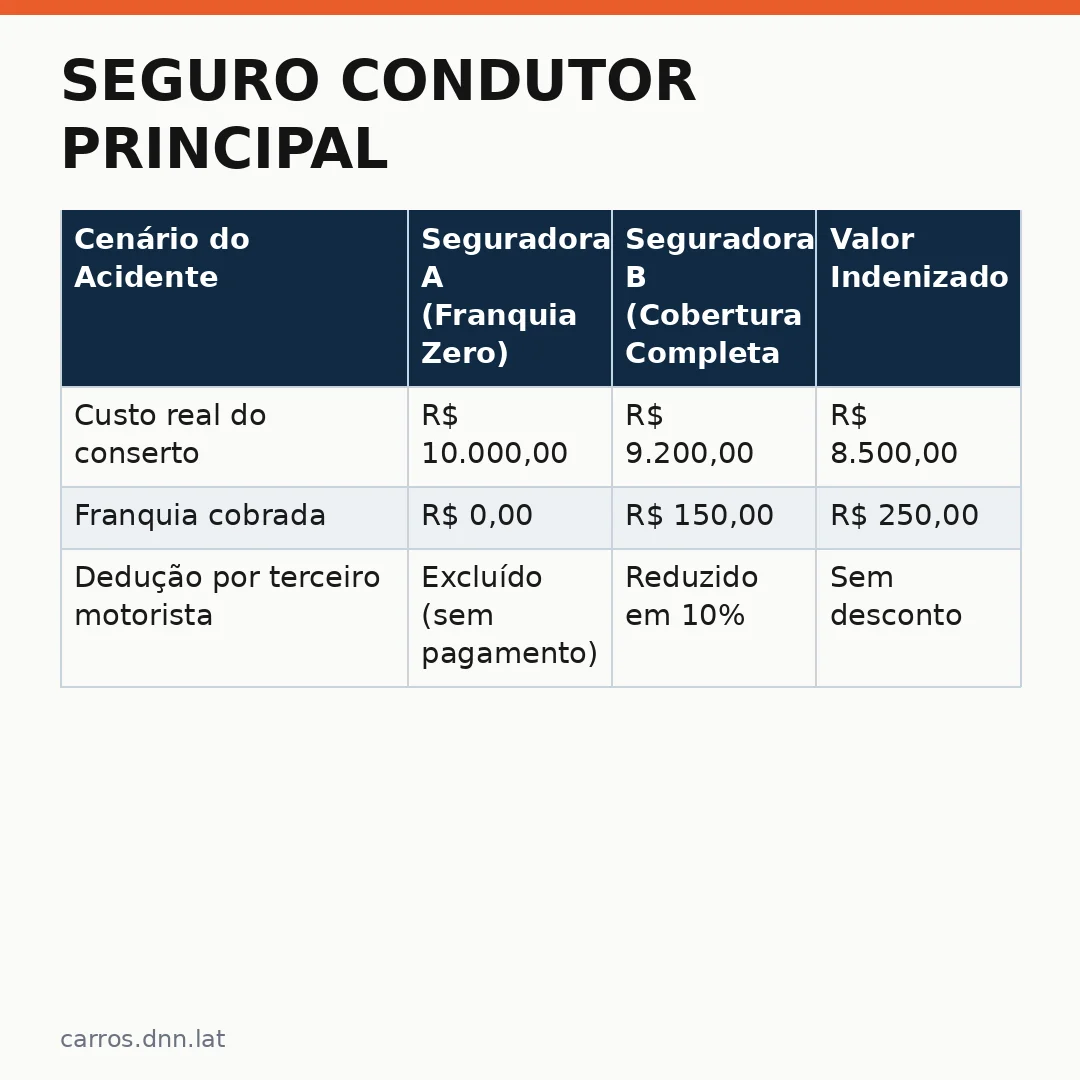
Abaixo, apresentamos um exemplo prático sobre como diferentes seguradoras lidam com o seguro condutor principal em situações de colisão. Por conseguinte, observe a diferença entre as coberturas.
| Cenário do Acidente | Seguradora A (Franquia Zero) | Seguradora B (Cobertura Completa) | Valor Indenizado |
|---|---|---|---|
| Custo real do conserto | R$ 10.000,00 | R$ 9.200,00 | R$ 8.500,00 |
| Franquia cobrada | R$ 0,00 | R$ 150,00 | R$ 250,00 |
| Dedução por terceiro motorista | Excluído (sem pagamento) | Reduzido em 10% | Sem desconto |
Neste exemplo, a Seguradora A não pagou nada para o condutor que não estava listado. Por outro lado, a Seguradora B indenizou o cliente, mas com uma pequena redução no valor final. Em contrapartida, a Seguradora C manteve o pagamento integral.
Por que a seguradora pode negar o pagamento
A negativa de pagamento ocorre quando há divergência entre o contrato assinado e a prática real do condutor. Se a apólice diz que apenas uma pessoa dirige, mas um terceiro bateu no carro, a indenização cai. Isso acontece porque você violou o acordo.
O corretor geralmente avisa sobre isso. Todavia, muitas pessoas não leem as letras miúdas. É importante revisar a apólice com atenção antes de assinar. Ademais, o site da seguradora também detalha as regras de exclusão em seções dedicadas ao seguro condutor principal.
A importância de informar mudanças de uso
Ao comprar um carro novo ou usado, você deve informar à seguradora como ele será utilizado. Se for para trabalho, a apólice muda. Além disso, o uso particular exige declarações mais simples sobre quem dirige.
Por isso, evite deixar amigos dirigirem seu veículo sem registro no seguro. A lei permite que apenas pessoas cadastradas dirijam o carro em caso de sinistro. Caso contrário, você pode perder a indenização por completo.
Dicas para escolher sua proteção
Antes de contratar qualquer apólice, verifique se a seguradora oferece o seguro condutor principal. Inclusive, compare as taxas e as condições de exclusão. Não tenha medo de fazer perguntas ao consultor sobre como a cobertura funciona na prática.
Afinal, um bom seguro deve proteger você, seus familiares e sua propriedade contra imprevistos. Por outro lado, apólices com cláusulas restritivas podem gerar surpresas desagradáveis no momento do pagamento da indenização.
Conclusão final
O seguro condutor principal é uma ferramenta útil para quem dirige exclusivamente ou controla bem o uso do veículo. Contudo, ele exige atenção redobrada ao contratar a apólice e aos demais motoristas que podem dirigir o carro periodicamente.
Portanto, sempre revise as letras pequenas antes de assinar com qualquer seguradora. Assim, você evita surpresas desagradáveis no futuro e garante uma indenização justa em caso de acidente grave ou sinistro total do veículo.
Leia tambem
- Flávio Mandarim quer ampliar o mandato: especialistas alertam para risco de violação da cláusula pétrea (dnn.lat)
- Gasto em games com skins e passes de batalha é patrimônio protegido pelo consumidor? Entenda o debate (pnn.lat)
- Vacina de mRNA contra melanoma alcança fase 3: quando pacientes oncológicos poderão se vacinar no Brasil (saude.dnn.lat)
- 5 SUVs Usados Honda Preço Abaixo de R$ 64 Mil: Guia Completo de Compra Inteligente (carros.dnn.lat)
- Anúncios BMW suas telas: quando o carro vira uma tela de propaganda (carros.dnn.lat)
One thought on “Seguro condutor principal: entenda o risco de perder a indenização ao contratar a franquia zero”
Comments are closed.